
Falta pouco para o encerramento do prazo para que microempresas e empresas de pequeno porte façam a opção pelo Simples Nacional para 2027. O período termina nesta quarta-feira, 30 de setembro de 2026, e a solicitação deve ser feita pelo Portal do Simples Nacional. A mudança no calendário, estabelecida pela Resolução CGSN nº 186/2026, antecipou para setembro uma decisão que, até então, era tradicionalmente tomada em janeiro.
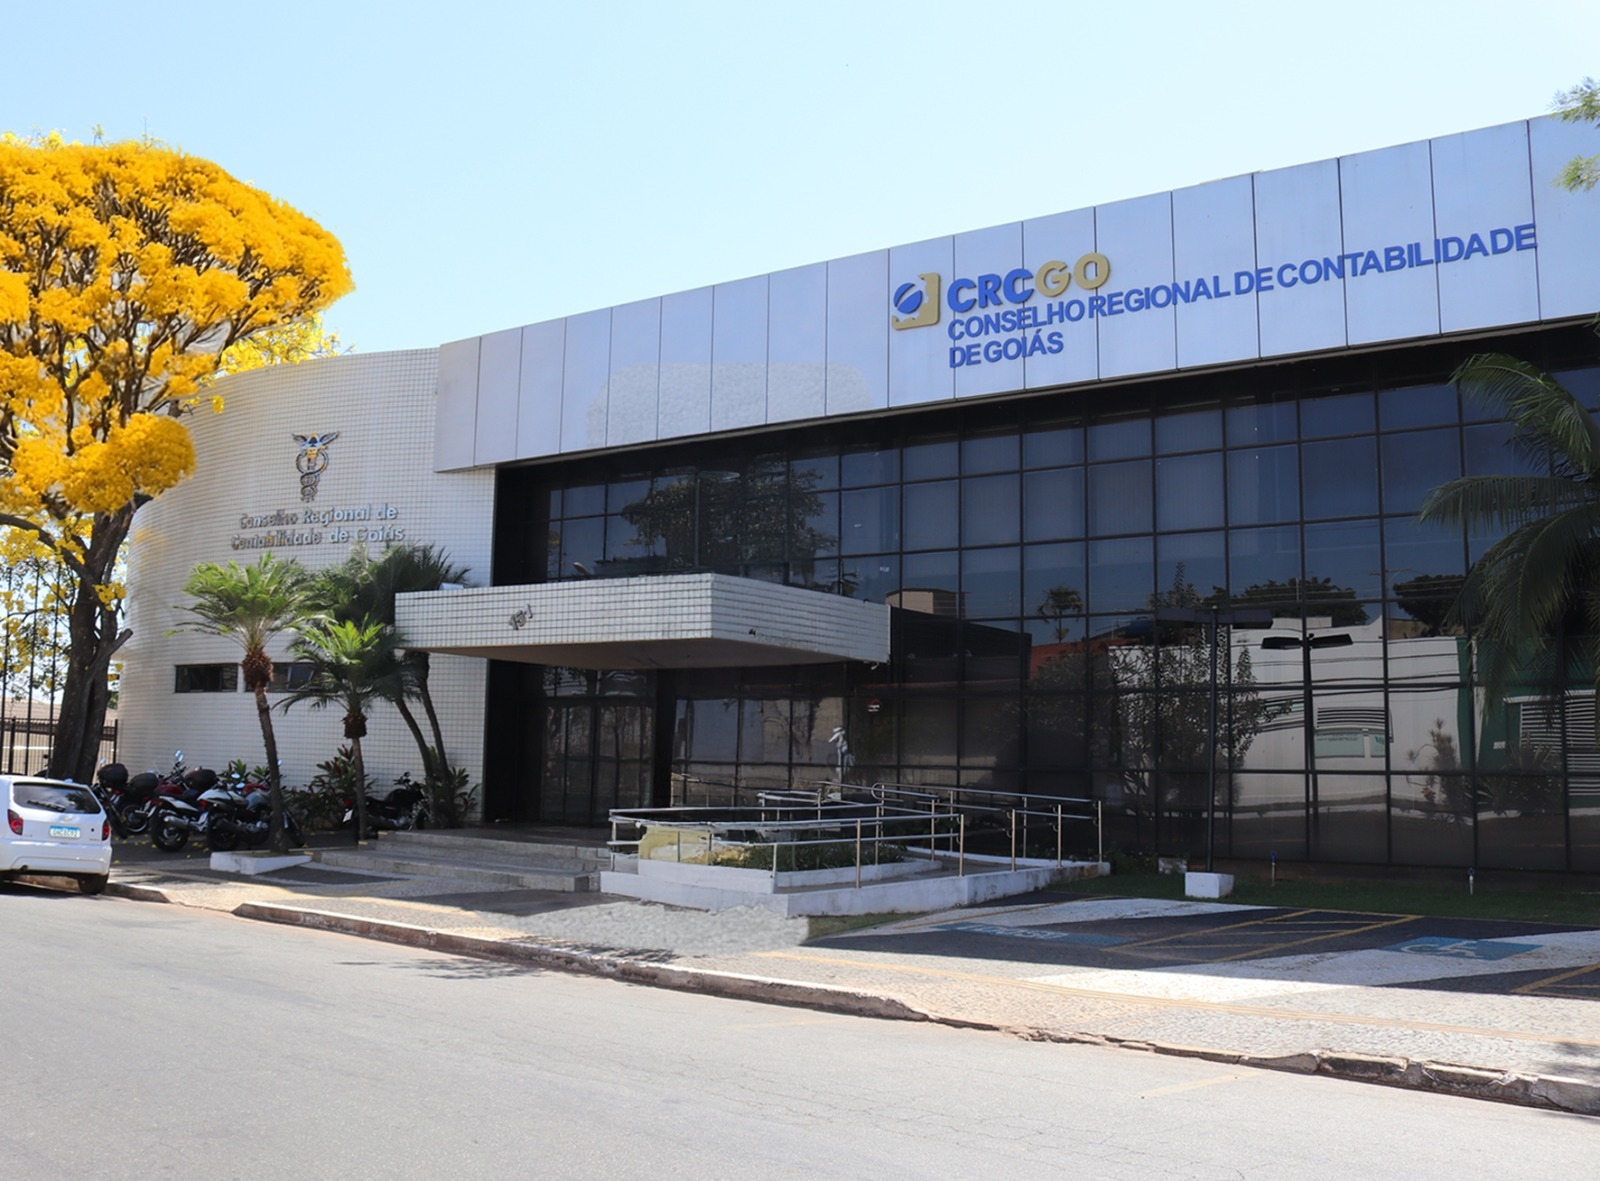
O Conselho Regional de Contabilidade de Goiás (CRCGO) reforça o alerta aos empresários e profissionais da contabilidade para que a análise e a formalização das opções não sejam deixadas para os últimos momentos. Para quem pretende ingressar no regime em 2027, a solicitação feita agora produzirá efeitos a partir de 1º de janeiro de 2027.
Além da opção pelo Simples Nacional, o mesmo período traz uma segunda decisão importante para as empresas optantes: a possibilidade de escolher a apuração e o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo regime regular. Essa escolha, para o primeiro semestre de 2027, também deve ser formalizada até 30 de setembro.
Últimos dias para tomar duas decisões
A primeira decisão é destinada às empresas que não são optantes do Simples Nacional e desejam ingressar no regime em 2027. A solicitação deve ser feita até 30 de setembro, com efeitos a partir de 1º de janeiro de 2027. O pedido poderá ser cancelado até o último dia de novembro de 2026. Em caso de indeferimento, eventuais pendências impeditivas poderão ser regularizadas no prazo estabelecido pela legislação, contado a partir da ciência do termo de indeferimento.
A segunda decisão envolve o tratamento do IBS e da CBS. As empresas optantes pelo Simples Nacional poderão escolher entre manter esses tributos dentro do regime ou optar pela apuração e pelo recolhimento pelo regime regular, sem que isso signifique sair do Simples Nacional para os demais tributos. A opção pelo regime regular feita nesta janela terá efeitos de janeiro a junho de 2027.
Para o presidente do Conselho Regional de Contabilidade de Goiás (CRCGO), Marcelo Cordeiro, o encerramento do prazo exige atenção redobrada. “Estamos entrando nos últimos dias de um calendário que mudou de forma significativa a rotina de planejamento das empresas. Quem pretende ingressar no Simples Nacional em 2027 precisa verificar sua situação fiscal e formalizar a opção até 30 de setembro. Para quem já está no regime, também é importante avaliar, com orientação profissional, os efeitos da escolha relacionada ao IBS e à CBS. O mais importante neste momento é não deixar uma decisão que exige análise para o último dia.”
A escolha do IBS e da CBS exige análise do negócio
A opção pelo regime regular do IBS e da CBS não deve ser tratada apenas como uma escolha operacional. A decisão pode envolver aspectos relacionados ao perfil das vendas, dos clientes e dos fornecedores, além da dinâmica de créditos tributários na cadeia.
O coordenador da Comissão de Contabilidade Tributária do CRCGO, Fernando Witicovski, reforça que a análise deve considerar as características de cada empresa. “Não existe uma escolha que possa ser considerada adequada para todos os negócios. É necessário analisar a operação de cada empresa, sua relação com fornecedores e clientes, especialmente pessoas jurídicas, e os possíveis efeitos da sistemática de créditos. Por isso, a recomendação é que essa avaliação seja feita antes da formalização da opção.”
A opção pelo regime regular do IBS e da CBS, para o período de janeiro a junho de 2027, deverá ser feita no mesmo prazo, até 30 de setembro. A regulamentação prevê ainda outras janelas para a escolha, conforme as regras aplicáveis aos períodos seguintes.
Reforma Tributária muda planejamento das empresas
A mudança no calendário está relacionada à adaptação do Simples Nacional às novas regras da Reforma Tributária sobre o consumo. A partir de 2027, IBS e CBS passam a integrar a estrutura de tributação que substituirá gradualmente tributos atuais, exigindo das empresas maior atenção ao planejamento e à forma de apuração.
A nova regulamentação também atualiza regras relacionadas à apuração do Simples Nacional, incluindo conceitos como receita bruta acumulada nos 12 meses anteriores (RBT12), folha de salários dos 12 meses anteriores (FS12), início de atividade e reconhecimento da receita.
Para o presidente do CRCGO, a proximidade do fim do prazo reforça a necessidade de planejamento. “A Reforma Tributária traz mudanças que não devem ser avaliadas de maneira isolada. Além da opção pelo regime, as empresas precisam acompanhar as novas regras de apuração, os documentos fiscais e os impactos da transição sobre suas operações. O profissional da contabilidade tem papel fundamental nesse processo, auxiliando o contribuinte a compreender as mudanças e a tomar decisões de forma individualizada.”
MEI também deve ficar atento
As mudanças regulamentares também alcançam o Microempreendedor Individual (MEI), especialmente em relação à emissão de documentos fiscais. Para os serviços, permanece a utilização da Nota Fiscal de Serviço eletrônica (NFS-e) de padrão nacional. Para operações com mercadorias e determinadas prestações de transporte, a regulamentação prevê a utilização preferencial e gratuita da Nota Fiscal Fácil (NFF).
A Resolução CGSN nº 186/2026, entretanto, não se aplica à opção pelo recolhimento dos tributos abrangidos pelo Simples Nacional em valores fixos mensais (SIMEI).
Atenção ao prazo
Com o encerramento da janela de opção nesta quarta-feira (30), o CRCGO orienta empresários e profissionais da contabilidade a verificarem, antes da formalização: a situação fiscal e eventuais pendências da empresa; a possibilidade de ingresso ou permanência no Simples Nacional em 2027; os impactos da opção pelo regime regular do IBS e da CBS; o perfil de clientes e fornecedores e a possibilidade de aproveitamento de créditos; os efeitos das novas regras sobre a operação e o planejamento tributário.
Para as empresas que já estão no Simples Nacional e não pretendem optar pelo regime regular do IBS e da CBS, não é necessária uma opção específica para permanecer com esses tributos dentro do regime. Já aquelas que desejarem adotar o regime regular para IBS e CBS no primeiro semestre de 2027 precisam formalizar a escolha até 30 de setembro de 2026.
O CRCGO reforça que a decisão deve ser tomada de acordo com a realidade de cada negócio, com apoio de profissional contábil habilitado e análise prévia dos impactos tributários.
___
Notícias regionais de empresas, investimentos e de carreira, sem custo e sem excesso de conteúdo. Selecionadas para a sua empresa. Participe da COMUNIDADE STG News e Leitura Estratégica: https://bit.ly/STGNewsLeituraEstrategica